住宅ローンの金利タイプ(固定・変動・ミックス)どれを選ぶ? 不動産購入コラム | 【住宅ローンに強い!!】柏市、松戸市、市川市、船橋市の不動産のことなら株式会社ココリバーの不動産のことなら株式会社ココリバー
-
お客様専用サポート
0120-80-6840
※取引業者様専用
050-1793-7158 -
営業時間
9:00~20:00 / 水曜日定休


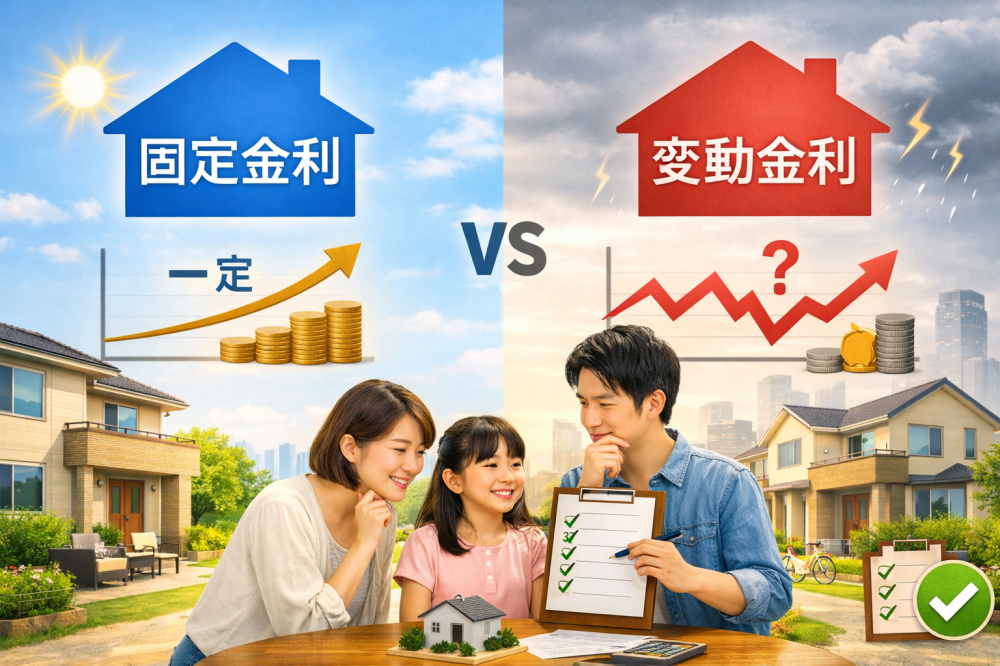
住宅ローンの金利タイプ(固定・変動・ミックス)どれを選ぶ?【2026年版】
住宅ローンを選ぶとき、 「固定金利がいいの?変動金利がいいの?」 という質問は必ず出てきます。
特に2026年は、
- 金利上昇のニュース
- 日銀の政策変更
- 変動金利の見直し などが話題になり、ますます迷いやすい状況です。
この記事では、 固定・変動・ミックスの違いと、どんな人に向いているかを、 実務経験に基づいて分かりやすく解説します。
■ 結論:正解は「家計の安定性」と「金利変動への耐性」で決まる
最初に結論を言うと、 どの金利タイプにもメリット・デメリットがあり、正解は人によって違う。
- 家計に余裕がある → 変動金利
- 安定を最優先 → 固定金利
- どちらも取りたい → ミックス
このように、 “金利の予想”ではなく“家計の性質”で選ぶのが正解です。
■ 1. 変動金利(最も選ばれている金利タイプ)
2026年現在、最も利用者が多いのが変動金利です。
● メリット
① 金利が最も低い
変動金利は、固定より0.5〜1.0%ほど低いことが多く、 月々の返済額が最も安くなります。
② 繰上返済と相性が良い
金利が低いので、 元金が早く減る=利息負担が少ない。
③ 若い世帯に向いている
- 子育て世帯
- 共働き
- 収入が伸びる見込みがある など、将来の収入増が期待できる家庭に向いています。
● デメリット
① 金利が上がるリスクがある
半年ごとに金利が見直されるため、 将来の返済額が読みにくい。
② 返済額は5年ごとにしか変わらない
金利が上がっても、返済額は5年間据え置き。 ただし、利息が増えて元金が減らないというリスクがある。
● 変動金利が向いている人
- 家計にある程度余裕がある
- 共働きで収入が安定
- 早めに繰上返済したい
- 金利上昇に耐えられる
- 返済額を抑えたい
■ 2. 固定金利(フラット35など)
固定金利は、 借入時の金利が完済まで変わらないタイプ。
● メリット
① 返済額がずっと変わらない
家計の見通しが立てやすく、 安心感が圧倒的に高い。
② 金利上昇の影響を受けない
将来金利が上がっても返済額は一定。
③ 単独収入の家庭に向いている
- 夫単独名義
- 妻がパート
- 収入が大きく変わらない など、家計が変動しにくい家庭に最適。
● デメリット
① 金利が高い
変動より0.5〜1.5%ほど高いことが多い。
② 審査が厳しい場合がある
フラット35は物件の技術基準があるため、 中古住宅では通らないケースも。
● 固定金利が向いている人
- 家計の安定を最優先
- 収入が大きく増えない
- 金利上昇が不安
- 単独名義で借りる
- 老後まで返済計画を立てたい
■ 3. ミックス金利(固定+変動の組み合わせ)
ミックス金利は、 ローンを2本に分けて、固定と変動を組み合わせる方法。
例:
- 変動50%
- 固定50%
● メリット
① リスク分散ができる
金利が上がっても、固定部分が守ってくれる。
② 返済額が安定しやすい
変動のメリットと固定の安心感を両取りできる。
③ 共働き世帯に向いている
夫婦で別々の金利タイプを選ぶことも可能。
● デメリット
① 手続きが複雑
ローンが2本になるため、
- 事務手数料
- 団信
- 書類 が増える。
② 金利がやや高くなることも
銀行によっては、 ミックスの固定部分が割高になることがある。
● ミックス金利が向いている人
- 金利上昇が不安
- 変動のメリットも捨てたくない
- 共働きで収入が安定
- リスクを分散したい
■ 4. 金利タイプの比較表(保存版)
| 金利タイプ | メリット | デメリット | 向いている人 |
|---|---|---|---|
| 変動金利 | 最も低金利・返済が安い | 金利上昇リスク | 家計に余裕・共働き |
| 固定金利 | 返済額が一定で安心 | 金利が高い | 安定重視・単独収入 |
| ミックス | リスク分散・バランス型 | 手続きが複雑 | 共働き・慎重派 |
■ 5. 千葉・茨城エリアでの“実務ベースの傾向”
あなたの業務エリアに合わせて、地域の傾向もまとめておくね。
● 千葉県(柏・松戸・船橋)
- 変動金利が圧倒的に多い
- 新築価格が高く、返済額を抑えたい家庭が多い
- 共働き世帯はミックスも増加
● 茨城県南(つくば・守谷・取手)
- 変動金利が主流
- 土地が広く新築が建てやすい
- 単独名義の家庭は固定金利を選ぶことも多い
■ 6. 金利タイプを選ぶときの“判断基準”
✔ ① 家計に余裕があるか
余裕がある → 変動 余裕がない → 固定
✔ ② 共働きか単独収入か
共働き → 変動 or ミックス 単独 → 固定
✔ ③ 金利上昇に耐えられるか
耐えられる → 変動 不安 → 固定 or ミックス
✔ ④ 返済額を抑えたいか
抑えたい → 変動 安定重視 → 固定
■ まとめ:金利タイプは“家計の性質”で選ぶのが正解
住宅ローンの金利タイプは、
- 変動
- 固定
- ミックス の3つがありますが、 どれが正解かは人によって違います。
- 家計に余裕 → 変動
- 安定重視 → 固定
- バランス重視 → ミックス
金利の予想ではなく、 あなたの家計・働き方・将来設計で選ぶことが、 後悔しない住宅ローン選びのコツです。

弊社の強みは住宅ローン!借入残債がある、自己資金がない、年数が少ない…など
過去に様々なお悩みを持ったお客様も弊社で住宅ローン審査を通過した実績が多数ございます!
不動産の購入をお考えの際は是非お気軽にご相談下さい。
Copyright(C) CoCo Liver All Rights reserved.

 物件検索
 お気に入り
 閲覧履歴